
Урок виробничого навчання з професії "Обліковець з реєстрації бухгалтерських даних"
Про матеріал
Узагальнення бухгалтерських даних і застосування типової кореспонденції з найважливіших господарських операцій, перевірка правильності записів на рахунках за допомогою оборотної відомості за синтетичними рахунками, здійснення звірки синтетичного і аналітичного обліку.Урок виробничого навчання
ОРБД – 2.1.4 Рахунки бухгалтерського обліку і подвійний запис
Тема уроку: Узагальнення бухгалтерських даних і застосування типової кореспонденції з найважливіших господарських операцій, перевірка правильності записів на рахунках за допомогою оборотної відомості за синтетичними рахунками, здійснення звірки синтетичного і аналітичного обліку.
Мета уроку: Навчитися узагальнювати бухгалтерські дані, застосовувати типову кореспонденцію з найважливіших господарських операцій, уміти перевіряти правильність записів на рахунках за допомогою оборотної відомості аз синтетичними рахунками, здійснювати звірки синтетичного і аналітичного обліку.
Розвивати вміння приймати самостійні рішення, аналізувати матеріал та користуватися здобутими знаннями.
Виховувати в здобувачів освіти інтерес до професії, відповідальність до дорученої справи, самостійність у прийнятті рішень.
Тип уроку:Практичне відпрацювання засвоєних професійно – теоретичних знань.
Форма проведення: урок виробничого навчання.
Методи навчання:словесні (бесіда, пояснення), наочні (таблиці), практичні (виконання завдань).
Дидактичне забезпечення:підручники «Бухгалтерський облік» Г.В.Нашкерська, таблиці для індивідуальної роботи, плини рахунків.
Матеріально – технічне забезпечення:комп’ютер, калькулятор.
Хід уроку.
- Організаційна частина (2 хв)
- Перевірка наявності учнів.
- Перевірка готовності учнів до уроку.
- Вступний інструктаж (43 хв)
- Повідомлення теми і мети уроку.
- Мотивація навчальної діяльності учнів.
- Актуалізація опорних знань.
Запитання до здобувачів освіти для актуалізації опорних знань.
- Що таке кореспонденція рахунків? (метод ведення бухгалтерського обліку, згідно з яким кожна бухгалтерська операція відображається тією самою величиною водночас у дебеті одного рахунку та кредиті іншого, внаслідок чого між ними виникає подвійний (кореспондуючий) рахунок.)
- Що таке оборотна відомість? (спосіб узагальнення оборотів і залишків рахунків за звітний період, а також засіб зв’язку між балансом і рахунками. Оборотну відомість складають за синтетичними та аналітичними рахунками).
- Дайте визначення синтетичним рахункам. (бухгалтерські рахунки, на яких облік господарської діяльності ведеться узагальнено. Синтетичний – обєднання в одне ціле окремих елементів. Узагальнення здійснюється за однорідними групами господарських засобів, джерел їхнього формування і господарських процесів у грошовому вимірнику).
- Як називається облік здійснюваний на синтетичних рахунках? (синтетичним)
- Які відмінні ознаки синтетичних рахунків? (двохцифровий або трьохцифровий код, узагальнення інформації за економічно однорідними видами майна або джерелами їх утворення, поточний облік і узагальнення даних здійснюється тільки у грошовому вимірнику).
- Що таке аналітичні рахунки? ( використовуються для одержання більш детальної інформації про обєкти, що обліковуються на синтетичних рахунках).
- Що являє собою аналітичний облік? ( Являє собою деталізацію синтетичного обліку з метою одержання більшого обсягу інформації для оперативного управління підприємством, контролю і аналізу його господарської діяльності).
- Назвіть ознаки аналітичного обліку. (1. Трьохцифровий код субрахунків, що поєднують за підгрупами потрібну кількість аналітичних рахунків, 2.використання типових і спеціальних реєстрів аналітичного обліку, 3.ведення обліку в натуральних і грошових одиницях).
- Чому дорівнює сальдо початкове по синтетичному рахунку? (дорівнює сумі початкових сальдо на його субрахунках, які в свою чергу = сумі Сп на його аналітичних рахунках).
- Чому дорівнює дебетовий оборот по синтетичному рахунку? (дорівнює сумі дебетових оборотів на його субрахунках, які в свою чергу = сумі дебетових оборотів по його аналітичних рахунках).
- Чому дорівнює кредитовий оборот по синтетисному рахунку? (дорівнює сумі кредитових оборотів на його субрахунках, які в свою чергу = сумі дебетових оборотів по їх аналітичних рахунках).
- Чому дорівнює сальдо кінцеве по синтетичному рахунку? (дорівнює сумі кінцевого сальдо на його субрахунках, які в свою чергу = сумі Ск по їх аналітичних рахунках).
- Для чого використовується оборотна відомість за синтетичними рахунками? (для складання балансу на майбутню звітну дату, для контролю правильності записів на синтетичних рахунках).
- На основі яких даних складається оборотна відомість за аналітичними рахунками? ( за даними аналітичних рахунків).
- Які ви знаєте оборотні відомості?( за синтетичними рахунками, шахова, за аналітичними рахунками).
- В яких випадках складається шахова оборотна відомість? (у випадках невеликої кількості господарських операцій).
ІІІ. Поточний інструктаж (180 хв)
Оборотна відомість за синтетичними рахунками
|
Шифр синтетичних рахунків |
Сальдо на початок звітного періоду |
Обороти за звітний період |
Сальдо на кінець звітного періоду |
|||
|
Д - т |
К - т |
Д - т |
К - т |
Д - т |
К – т |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Всього |
х |
х |
о |
о |
с |
с |
Завдання № 1
1. Відкрийтерахунки синтетичного і аналітичногообліку.
2. Визначтекореспонденціюрахунків за господарськимиопераціями та відобразітьгосподарськіоперації на синтетичних і аналітичнихрахунках.
3. Підрахуйте обороти і виведіть сальдо на рахунках синтетичного й аналітичногообліку.
4. Складітьоборотнівідомості за рахункамианалітичного (табл. 1) й синтетичного (табл. 2) обліку.
5. Складіть баланс на кінець звітного періоду за зразком ( табл. 3).
Вихідні дані:
- Залишки на рахункахбухгалтерськогообліку на початок звітногоперіоду
|
№ |
Назва рахунку |
Сума , грн.. |
|
1 |
Основні засоби |
271 000 |
|
2 |
Будівельні матеріали |
55 900 |
|
3 |
Рахунки з покупцями та замовниками |
31 000 |
|
4 |
Розрахунки з постачальниками та підрядниками |
15 000 |
|
5 |
Розрахунки за податками та платежами |
20 000 |
|
6 |
Статутний капітал |
310 400 |
|
7 |
Рахунки в банках |
26 850 |
|
8 |
Розрахунки за виплатами працівникам |
39 350 |
- Відомістьзалишків по субрахунку «Будівельніматеріали» на початок звітногоперіоду
|
№ |
Назва матеріалу |
Одиниця виміру |
Кількість |
Ціна , грн. |
Сума , грн.. |
|
1 |
Дошки обрізні |
м3 |
20 |
940 |
? (18 800) |
|
2 |
Дошки не обрізні |
м3 |
5 |
820 |
? (4 100) |
|
3 |
Цемент – М-400 |
т |
30 |
800 |
? (24 000) |
|
4 |
Цемент – М-500 |
т |
10 |
900 |
? (9000) |
|
|
РАЗОМ |
Х |
Х |
Х |
?(55 900) |
- Господарські операції за звітний період
|
№ |
Зміст господарської операції |
Сума, грн.. |
Бух. проводки |
|
|
Д-т |
К-т |
|||
|
1 |
Отримановідпостачальникабудівельніматеріали, в т.ч: - дошкиобрізні – 30 м3 , - дошкинеобрізні – 40 м3 , - цемент М–500 – 5 т |
?
65 500 |
205 |
63 |
|
2 |
Відпущено зі складу у виробництво будівельні матеріали, у т.ч: - цемент М–400 – 6 т, - цемент М–500 – 8 т, - дошки обрізні – 40 м3 , - дошки необрізні – 28 м3 |
?
72 560 |
23 «Виробництво» |
205 |
|
3 |
Оплачено з поточногорахунку в банку заборгованістьпостачальнику |
20 000 |
63 |
31 |
|
4 |
Повернено з виробництва на склад невикористаний цемент М–400 – 3 т |
? 2400 |
205 |
23 |
|
5 |
Надійшла на поточнийрахунок в банку заборгованістьзамовників за виконаніроботи |
25 000 |
31 |
36 |
|
6 |
Погашена з поточного рахунку в банку заборгованість до бюджету |
15 000 |
64 |
31 |


 Д 205 К Д 63 _К Д 64 К Д 23 К
Сп 55 900 Сп 15 000 Сп 20 000
65 000 72 560 20 000 65 500 15 000 72 560 2 400
2 400
Од 67 900 Ок 72 560 Од 20 000 Ок 65 500 Од 15 000 Од 72560 Ок 2 400
Ск = 51 240 Ск = 60 500 Ск= 5000 Ск=70 160


 Д 31 К Д 36 К
Сп 26 850 Сп 31 000
25 000 20 000 25 000
15 000
Од 25 000 Ок 35 000 Ок 25 000
Ск = 16 850 Ск = 6000


 Аналітичнірахунки до рахунка по субрахунку «Будівельніматеріали»
Таблиця 1
Оборотна відомість за аналітичними рахунками
|
№ |
Назва будівельних матеріалів |
Одиниці виміру |
Ціна, грн.. |
Залишок на початок звітного періоду |
Обороти за звітний період |
Залишок на кінець звітного періоду |
|||||
|
Кіль кість |
Сума, грн.. |
Надход ження |
Витра чення |
Кіль кість |
Сума, грн.. |
||||||
|
Кіль кість |
Сума, грн.. |
Кіль кість |
Сума, грн.. |
||||||||
|
1 |
Цемент М-400 |
т |
800 |
30 |
24000 |
3 |
2400 |
6 |
4800 |
27 |
21600 |
|
2 |
Цемент М-500 |
т |
900 |
10 |
9000 |
5 |
4500 |
8 |
7200 |
7 |
6300 |
|
3 |
Дошки обрізні |
м3 |
940 |
20 |
18800 |
30 |
28200 |
40 |
37600 |
10 |
9400 |
|
4 |
Дошки необрізні |
м3 |
820 |
5 |
4100 |
40 |
32800 |
28 |
22960 |
17 |
13940 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Всього |
|
|
|
55900 |
|
65500 |
|
72560 |
|
51240 |
Таблиця 2
Оборотна відомість за синтетичними рахунками
|
Шифр синтетичних рахунків |
Сальдо на початок звітного періоду |
Обороти за звітний період |
Сальдо на кінець звітного періоду |
|||
|
Д - т |
К - т |
Д - т |
К - т |
Д - т |
К – т |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
205 |
55900 |
- |
67 900 |
72 560 |
51 240 |
- |
|
63 |
- |
15 000 |
20 000 |
65 500 |
- |
60 500 |
|
64 |
- |
20 000 |
15 000 |
- |
- |
5 000 |
|
23 |
- |
- |
72 560 |
2 400 |
70 160 |
- |
|
31 |
26 850 |
- |
25 000 |
35 000 |
16 850 |
- |
|
40 |
- |
310 400 |
- |
- |
- |
310 400 |
|
36 |
31 000 |
- |
- |
25 000 |
6 000 |
- |
|
10 |
271 000 |
- |
- |
- |
271 000 |
- |
|
66 |
- |
39 350 |
- |
- |
- |
39 350 |
|
Всього |
384 750 |
384 750 |
200 460 |
200 460 |
415 250 |
415 250 |
Таблиця 3
|
Актив |
Сума, грн. |
Пасив |
Сума, грн |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Всього: |
|
Всього: |
|
Завдання №2
Початкове сальдо за рахунком "Виробничі запаси" становить 550 грн. За звітний період було оприбутковано на склад запаси вартістю 1200 грн. Відпущено у виробництво запаси на суму 730 грн.
Необхідно побудува тирахунок, відобразити початкове сальдо, дебетовий і кредитовий оборот та кінцеве сальдо.
Завдання № 3
Правильно виконане завдання оцінюється в 1 балів, час на виконання 45 хв.
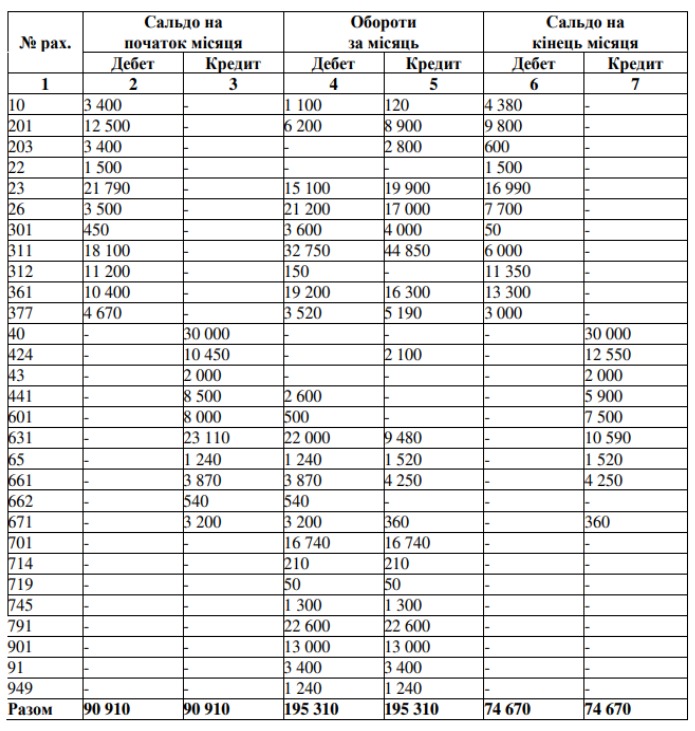
Необхідно на основі сальдової відомостіскласти баланси на початок звітного періоду та на кінець звітного періоду.
Сальдова відомість
Підсумки поточного інструктажу:
Тестові завдання. Відповісти «ТАК» чи «НІ».
Правильна відповідь на питання оцінюється в 0.05 бали
- Отримані векселі належать до пасиву балансу. (НІ)
- СкП =Сп+КО – ДО. (ТАК)
- А = К + З (ТАК)
- Дебетовим оборотом називають підсумоксумоперацій за кредитом рахунка.(НІ).
- Ск А =Сп+ДО – КО. (ТАК)
- Взаємодія між рахунками в подвійному записі називається -кореспонденція рахунків. (ТАК).
- Короткострокові кредити банку – актив підприємства.(НІ)
- Дебіторська заборгованість – пасив балансу.(НІ)
- Пасив складається з 3 розділів. (НІ)
- Сума господарськихопераційвідображених на рахунку за певнийперіод часу (без залишку на початок і кінецьперіоду) називається оборотом.(ТАК)
IV Заключний інструктаж
- Аналіз діяльності учнів в процесі всього уроку
- Оцінка роботи учнів, їх обґрунтування
- Аналіз причин помилок та засоби їх усунення
- Повідомлення та обґрунтування оцінок
Домашнє завдання:Необхідно побудувати рахунок, відобразити початкове сальдо, дебетовий і кредитовий оборот та кінцеве сальдо.
Сальдо початкове на рахунку 205 «Будівельні матеріали» - 45 000 грн..
Були здійснені такі операції: закупили будматеріали – 700 грн., використано будматеріалів – 320 грн., придбано будматеріалів – 14 000 грн., видано будматеріалів – 12 340 грн., використано будматеріалів – 548 грн.
Дебрифінг:
1. Які враження викликало у вас заняття?
2. Яку нову інформацію ви отримали під час заняття?
3. Чи задовольняє вас власна робота на уроці?
4. В чому ви відчуваєте нестачу знань?
 Зареєструватись за допомогою Google